Rente gut, alles gut?
Warum die Altersvorsorge von heute über die Zukunft unserer Generation entscheidet. Einfach erklärt, mit Rechnern zum Ausprobieren.

Für viele von uns ist die Rente noch weit weg. Trotzdem betrifft das Thema schon unsere Generation: Was in den nächsten Jahren entschieden wird, bestimmt, wie sicher unsere Rente später ist.
Das Problem: Die Menschen werden älter und es werden weniger Kinder geboren. 2025 lag die Geburtenziffer bei nur 1,32 Kindern je Frau. Die Lebenserwartung bei Geburt erreichte 83,6 Jahre (Frauen) und 79,1 Jahre (Männer).
Im Juni 2026 hat die Rentenkommission der Bundesregierung 33 Empfehlungen vorgelegt. Das Thema ist also hochaktuell.
Wenn mehr Menschen Rente bekommen und weniger einzahlen, kann der Staat an vier Schrauben drehen. Keine davon ist ohne Nachteile:

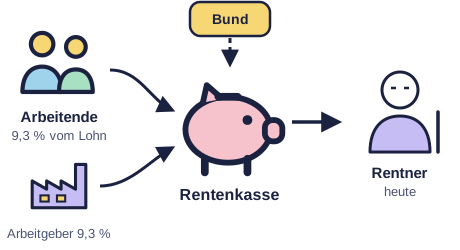
Beiträge vom Bruttogehalt, je zur Hälfte von dir und deinem Arbeitgeber: 18,6 % (2026), geplant 18,8 % (2027). Das Geld fließt sofort an die heutigen Rentner (Umlageverfahren). Dazu zahlt der Bund einen Zuschuss aus Steuern.

Läuft über den Arbeitgeber, oft per Entgeltumwandlung: Ein Teil vom Brutto geht in einen Vorsorgevertrag. Der Arbeitgeber legt 15 % drauf, soweit er Sozialbeiträge spart.

Selbst sparen, z. B. mit ETFs oder Fonds. Hier hilft der Zinseszins, Gewinne sind aber nicht garantiert. Ab 2027 ersetzt das Altersvorsorgedepot die Riester-Rente für neue Verträge.
Eine Arbeitnehmerin verdient 3.500 € brutto im Monat.
| Berechnung | 2026 (18,6 %) | 2027 geplant (18,8 %) |
|---|---|---|
| Bruttogehalt | 3.500,00 € | 3.500,00 € |
| Rentenbeitrag insgesamt | 651,00 € | 658,00 € |
| davon Arbeitnehmerin (die Hälfte) | 325,50 € | 329,00 € |
| davon Arbeitgeber (die Hälfte) | 325,50 € | 329,00 € |
| Rentenbeitrag pro Jahr | 7.812,00 € | 7.896,00 € |
Dieses Geld wird nicht für sie angespart, sondern geht sofort an die heutigen Rentner. Wenn die Zahl der Rentner steigt und die Zahl der Beitragszahler sinkt, reicht dasselbe Geld nicht mehr. Dann muss das System angepasst werden: höhere Beiträge, ein niedrigeres Rentenniveau, ein späterer Renteneintritt oder mehr Steuergeld.
Eigene Berechnung. Beitragssätze: BMAS (2026), experten.de (2027, Planung).
Die Arbeitenden bezahlen die Renten der Älteren und erwarten, dass später die nächste Generation ihre Rente bezahlt. Das ist kein echter Vertrag, sondern ein Prinzip. Die Idee stammt vom Ökonomen Wilfrid Schreiber und prägte die Reform von 1957.
Wichtig: Dein Beitrag wird nicht für dich angespart. Er wird sofort ausgezahlt.
Wer ein Jahr lang genau den Durchschnittslohn verdient, bekommt 1 Entgeltpunkt. Ein Punkt ist seit 1. Juli 2026 42,52 € im Monat wert. Wer früher in Rente geht, bekommt 0,3 % weniger pro Monat, und zwar dauerhaft.
Monatsrente = Entgeltpunkte × Zugangsfaktor × Rentenartfaktor × Rentenwert
Mein Verdienst im Vergleich zum Durchschnitt: 100 %
Jahre, in denen ich einzahle: 45
Monate früher in Rente: 0
Vereinfachtes Modell, keine echte Rentenauskunft.

Seit 1889 wurde die Rente immer wieder umgebaut. Filtere nach dem Ziel der Reform:
Das Umlageverfahren wird Grundlage, die Renten wachsen mit den Bruttolöhnen und steigen deutlich.
Rentner sollten am wirtschaftlichen Fortschritt teilhaben. Das klappte gut, solange viele Beitragszahler wenigen Rentnern gegenüberstanden.
Renten richten sich jetzt nach den Nettolöhnen. Altersgrenzen steigen, für frühen Rentenbeginn gibt es Abschläge.
Die Reform reagierte auf die absehbare Alterung und sollte die Finanzierung langfristig sichern.
Das Rentenniveau wird langfristig gesenkt, dafür fördert der Staat private Vorsorge (ab 2002).
Kritik: komplizierte Verträge, teils hohe Kosten, wenig Verbreitung. Laut DIW stagnierte sie bei etwa einem Viertel der Erwerbsfähigen.
Wenn es weniger Beitragszahler pro Rentner gibt, steigen die Renten langsamer.
Gleichzeitig galten Grenzen: Beitrag höchstens 20 % bis 2020 und 22 % bis 2030, Rentenniveau mindestens 46 bzw. 43 %.
Ab 2012 steigt das Rentenalter Schritt für Schritt von 65 auf 67. Jahrgang 1964 ist der erste mit voller 67 (im Jahr 2031).
Grund: Wir leben länger. Kritik: Nicht jeder Beruf geht bis ins hohe Alter.
Nach 45 Beitragsjahren ohne Abschläge früher in Rente. Die Grenze steigt bis 65, aktuell liegt sie bei etwa 64,5.
Kritik: teuer, und es profitieren vor allem Menschen mit langen, lückenlosen Berufsjahren. Die Rentenkommission 2026 will sie abschaffen.
Beschlossen 2018: Bis 2025 soll das Rentenniveau nicht unter 48 % fallen und der Beitrag nicht über 20 % steigen.
Eine Rechengröße: Standardrente nach 45 Jahren im Vergleich zum Durchschnittslohn. 48 % heißt nicht, dass jeder 48 % seines letzten Gehalts bekommt. Seit 2021 gibt es zusätzlich die Grundrente für Geringverdiener mit langen Berufsjahren.
Die 48 % gelten jetzt bis 1. Juli 2031. Dazu kommen Mütterrente III und die Aktivrente.
Ohne Verlängerung wäre das Niveau bis 2031 auf etwa 47 % gesunken. Aktivrente: Wer nach dem Rentenalter weiterarbeitet, darf seit 2026 bis zu 2.000 € im Monat steuerfrei verdienen. Kritik: Die Mehrkosten tragen vor allem Jüngere.
Riester-Nachfolger ab 2027, geplante Frühstart-Rente (10 € im Monat für 6- bis 18-Jährige) und 33 Empfehlungen der Kommission.
Rentenalter im Verhältnis 2:1 an die Lebenserwartung koppeln, Rente nach 45 Jahren ohne Abschlag abschaffen, eine Kapitalrente mit 2 % Beitrag nach schwedischem Vorbild und neue Selbstständige, Abgeordnete und AG-Vorstände einbeziehen. Noch kein Gesetz (Stand Oktober 2026).

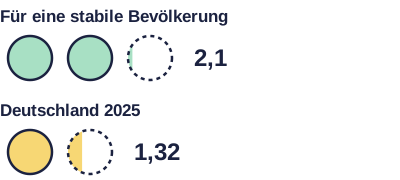
Ein Kreis = ein Kind je Frau. Quelle: Destatis, Juli 2026

Auch Selbstständige, Abgeordnete und Vorstände sollen in die gesetzliche Rente einzahlen. Die Kommission empfiehlt, neue Selbstständige ab einem Stichtag einzubeziehen.
 Mehr Beitragszahler, bessere Absicherung für Selbstständige, die Last verteilt sich auf mehr Schultern.
 Wer einzahlt, bekommt später auch Rente. Für Beamte rechtlich sehr kompliziert.
Unsere Meinung: gerechter, aber nur Schritt für Schritt und nicht als einzige Lösung.
Das Rentenalter steigt mit der Lebenserwartung im Verhältnis 2:1: von drei zusätzlichen Lebensjahren zwei arbeiten, eins in Rente. Das wären rund 67,5 Jahre im Jahr 2041.
Länger einzahlen, kürzer Rente beziehen. Klare Regel statt ständigem Streit. In Bau oder Pflege oft nicht möglich. Geringverdiener leben im Schnitt kürzer.Unsere Meinung: sinnvoll, aber nur mit Ausnahmen für harte Berufe.
Eine gesetzliche Kapitalrente nach schwedischem Vorbild: 2 % zusätzlicher Beitrag, je zur Hälfte von Arbeitnehmer und Arbeitgeber.
Weniger abhängig von der Bevölkerung. Junge haben viel Zeit für den Zinseszins. Börsenkurse schwanken. Junge zahlen doppelt: für heutige Renten und für sich selbst.Unsere Meinung: gute Ergänzung, aber kein Ersatz für die gesetzliche Rente.
| Maßnahme | Größter Vorteil | Größtes Risiko |
|---|---|---|
| Alle zahlen ein | Breitere Beitragsbasis | Neue Ansprüche, Belastung Selbstständiger |
| Länger arbeiten | Entlastung der Rentenkasse | Ungleich belastend je nach Beruf |
| Geld anlegen | Weniger demografieabhängig | Marktrisiko, Übergangsbelastung |
Keine Idee löst das Problem allein. Erst die Kombination macht die Rente stabiler.

Die heutigen Rentner haben eingezahlt und verlassen sich auf ihre Rente. Gleichzeitig bezahlen wir Jungen diese Renten. Steigen die Beiträge, bleibt uns weniger Netto. Sinkt das Rentenniveau, droht Altersarmut. Beide Generationen brauchen ein funktionierendes System.
Anteil der Menschen, die armutsgefährdet sind:
Quelle: Destatis
Frauen trifft es öfter, weil sie häufiger Kinder betreuen, Angehörige pflegen und in Teilzeit arbeiten.

Ich fange an mit 18 Jahren
Ich spare pro Monat 100 €
Angenommene Rendite 5 %
Vor Kosten, Steuern und Inflation. Renditen sind nicht garantiert.
| Start mit | Eingezahlt | Mit 67 (ca.) |
|---|---|---|
| 18 Jahren | 58.800 € | 243.500 € |
| 28 Jahren | 46.800 € | 140.000 € |
| 38 Jahren | 34.800 € | 76.500 € |
Zehn Jahre später starten heißt: nur 12.000 € weniger eingezahlt, aber am Ende über 100.000 € weniger.

Die Rente der Zukunft besteht wohl aus mehreren Bausteinen: die gesetzliche Rente als Grundlage, dazu eine Kapitalrente, Betriebsrente und private Vorsorge. Auch mehr Beschäftigung, Zuwanderung in Arbeit und höhere Produktivität helfen.
Die gesetzliche Rente ist eine der wichtigsten sozialen Errungenschaften Deutschlands, steht aber durch den demografischen Wandel unter Druck. Am sinnvollsten finden wir eine Kombination: mehr Menschen zahlen ein, das Rentenalter wird fair angepasst und es gibt mehr Kapitaldeckung.
Unsere Antwort: Eine gute Rente braucht ein gerechtes, modernes und bezahlbares Rentensystem. Das betrifft uns schon heute.

1. Wie heißt das Finanzierungsprinzip der gesetzlichen Rente?
2. Wie hoch ist der Rentenbeitrag 2026?
3. Wie viel ist ein Entgeltpunkt seit Juli 2026 wert?
4. Was ersetzt ab 2027 die Riester-Rente?
5. Wie viele Kinder je Frau wurden 2025 geboren?

Abrufstand: Oktober 2026
Alle Zeichnungen, Schaubilder und Rechner: eigene Darstellung.